Domain glasflaschen24.de kaufen?
Wir ziehen mit dem Projekt
glasflaschen24.de um.
Sind Sie am Kauf der Domain
glasflaschen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain glasflaschen24.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nespresso Recycling BehälterFür eine neue Art des Recyclings: der aktuellste Nespresso Recyclingbehälter begeistert in einem völlig neuen Design. Hergestellt aus 100 % recyceltem Polypropylen aus Herstellungsresten, steht er für verantwortungsvolles Handeln bis in jedes Detail. Der Recyclingbehälter bietet Platz für bis zu 160 gebrauchte Original Kapseln und kann mit oder ohne Recyclingbeutel (Gelber Sack) verwendet werden. Mit seinem schlanken Design und seinem praktischen Griff ist er leicht zu transportieren und zu entleeren. Das spart Zeit und schont die Umwelt. Bitte nutzen Sie zum Recycling Ihrer Kapseln das Duale System (Gelbe Tonne / Gelber Sack) - Denn jede Kapsel zählt!Höhe: 34 cm Breite: 21,5 cm Tiefe: 10 cm Leergewicht: 850 gFassungsvermögen: ca. 160 Original-Kapseln / ca. 60 Vertuo-Kapseln / ca. 180 Professional-Kapseln20,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Busche, André: Aufbewahrung, Führen und Transport von Waffen und MunitionAufbewahrung, Führen und Transport von Waffen und Munition , Dieses Handbuch erklärt die nach der Änderung des Waffengesetzes 2020 gültigen gesetzlichen Vorschriften zur Aufbewahrung und zum Transport von Waffen und Munition. Die Altbesitzregelung für Waffenschränke, die bereits vor dem 6. Juli 2017 genutzt wurden, wird dabei ebenso ausführlich erläutert wie Regeln zur gemeinschaftlichen Aufbewahrung oder zur Vererbung von Waffenschränken. Mit nachvollziehbaren Praxishinweisen zum Schutz von Waffen und Munition vor unbefugter Wegnahme zuhause und unterwegs, zu Waffenräumen und zur Verankerung von Sicherungseinrichtungen und Behältnissen erleichtert dieses Buch das Verständnis der einschlägigen gesetzlichen Vorschriften. Private Waffenbesitzer vom Jäger über den Sportschützen und Waffensammler bis zum Bootsbesitzer erhalten in diesem Buch ebenso Antworten auf aktuelle Fragen wie Unternehmer und Beschäftigte in Waffenhandel und Bewachungsgewerbe. Für Verantwortliche in Polizei, Justiz und Verwaltung ist es durch eine praxisnahe Themenauswahl und Erläuterungen technischer Verfahren eine wertvolle Entscheidungshilfe bei der täglichen Arbeit mit dem Waffengesetz. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 12. Auflage, Erscheinungsjahr: 20240401, Beilage: PB, Titel der Reihe: Lehrbücher zum Waffenrecht - Praxiswissen für Anwender des Waffengesetzes##, Autoren: Busche, André, Auflage: 24012, Auflage/Ausgabe: 12. Auflage, Seitenzahl/Blattzahl: 272, Keyword: Aufbewahrung; Handel; Munition; Ordnungsamt; Polizei; Schusswaffe; Schusswaffen; Tresor; Waffe; Waffenbehörde; Waffenbesitz; Waffengesetz; Waffenhandel; Waffenhändler; Waffenraum; Waffenrecht; Waffenschrank; Waffentransport; Waffentresor, Fachschema: Transportrecht~Waffenrecht - Waffengesetz, Warengruppe: HC/Öffentliches Recht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 149, Höhe: 13, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nespresso Recycling BehälterFür eine neue Art des Recyclings: der aktuellste Nespresso Recyclingbehälter begeistert in einem völlig neuen Design. Hergestellt aus 100 % recyceltem Polypropylen aus Herstellungsresten, steht er für verantwortungsvolles Handeln bis in jedes Detail. Der Recyclingbehälter bietet Platz für bis zu 160 gebrauchte Original Kapseln und kann mit oder ohne Recyclingbeutel (Gelber Sack) verwendet werden. Mit seinem schlanken Design und seinem praktischen Griff ist er leicht zu transportieren und zu entleeren. Das spart Zeit und schont die Umwelt. Bitte nutzen Sie zum Recycling Ihrer Kapseln das Duale System (Gelbe Tonne / Gelber Sack) - Denn jede Kapsel zählt!Höhe: 34 cm Breite: 21,5 cm Tiefe: 10 cm Leergewicht: 850 gFassungsvermögen: ca. 160 Original-Kapseln / ca. 60 Vertuo-Kapseln / ca. 180 Professional-Kapseln20,00 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Buch "Häkelideen für Küche und Bad. Nachhaltig, umweltfreundlich, plastikfrei"Häkelideen für Küche und Bad. 21 gehäkelte Alltagshelfer. Wasch-, Spül- und Putzlappen, Handtücher, Abschminkpads, Topfschoner oder Aufbewahrungstüten: Viele der oft nur einmal benutzten Utensilien in Bad und Küche können problemlos durch gehäkelte, wiederverwendbare Alternativen ersetzt werden. Dank der genauen Anleitungen einfach anzufertigen. Buch mit 96 Seiten. Größe: 18,5 x 26 cm.9,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
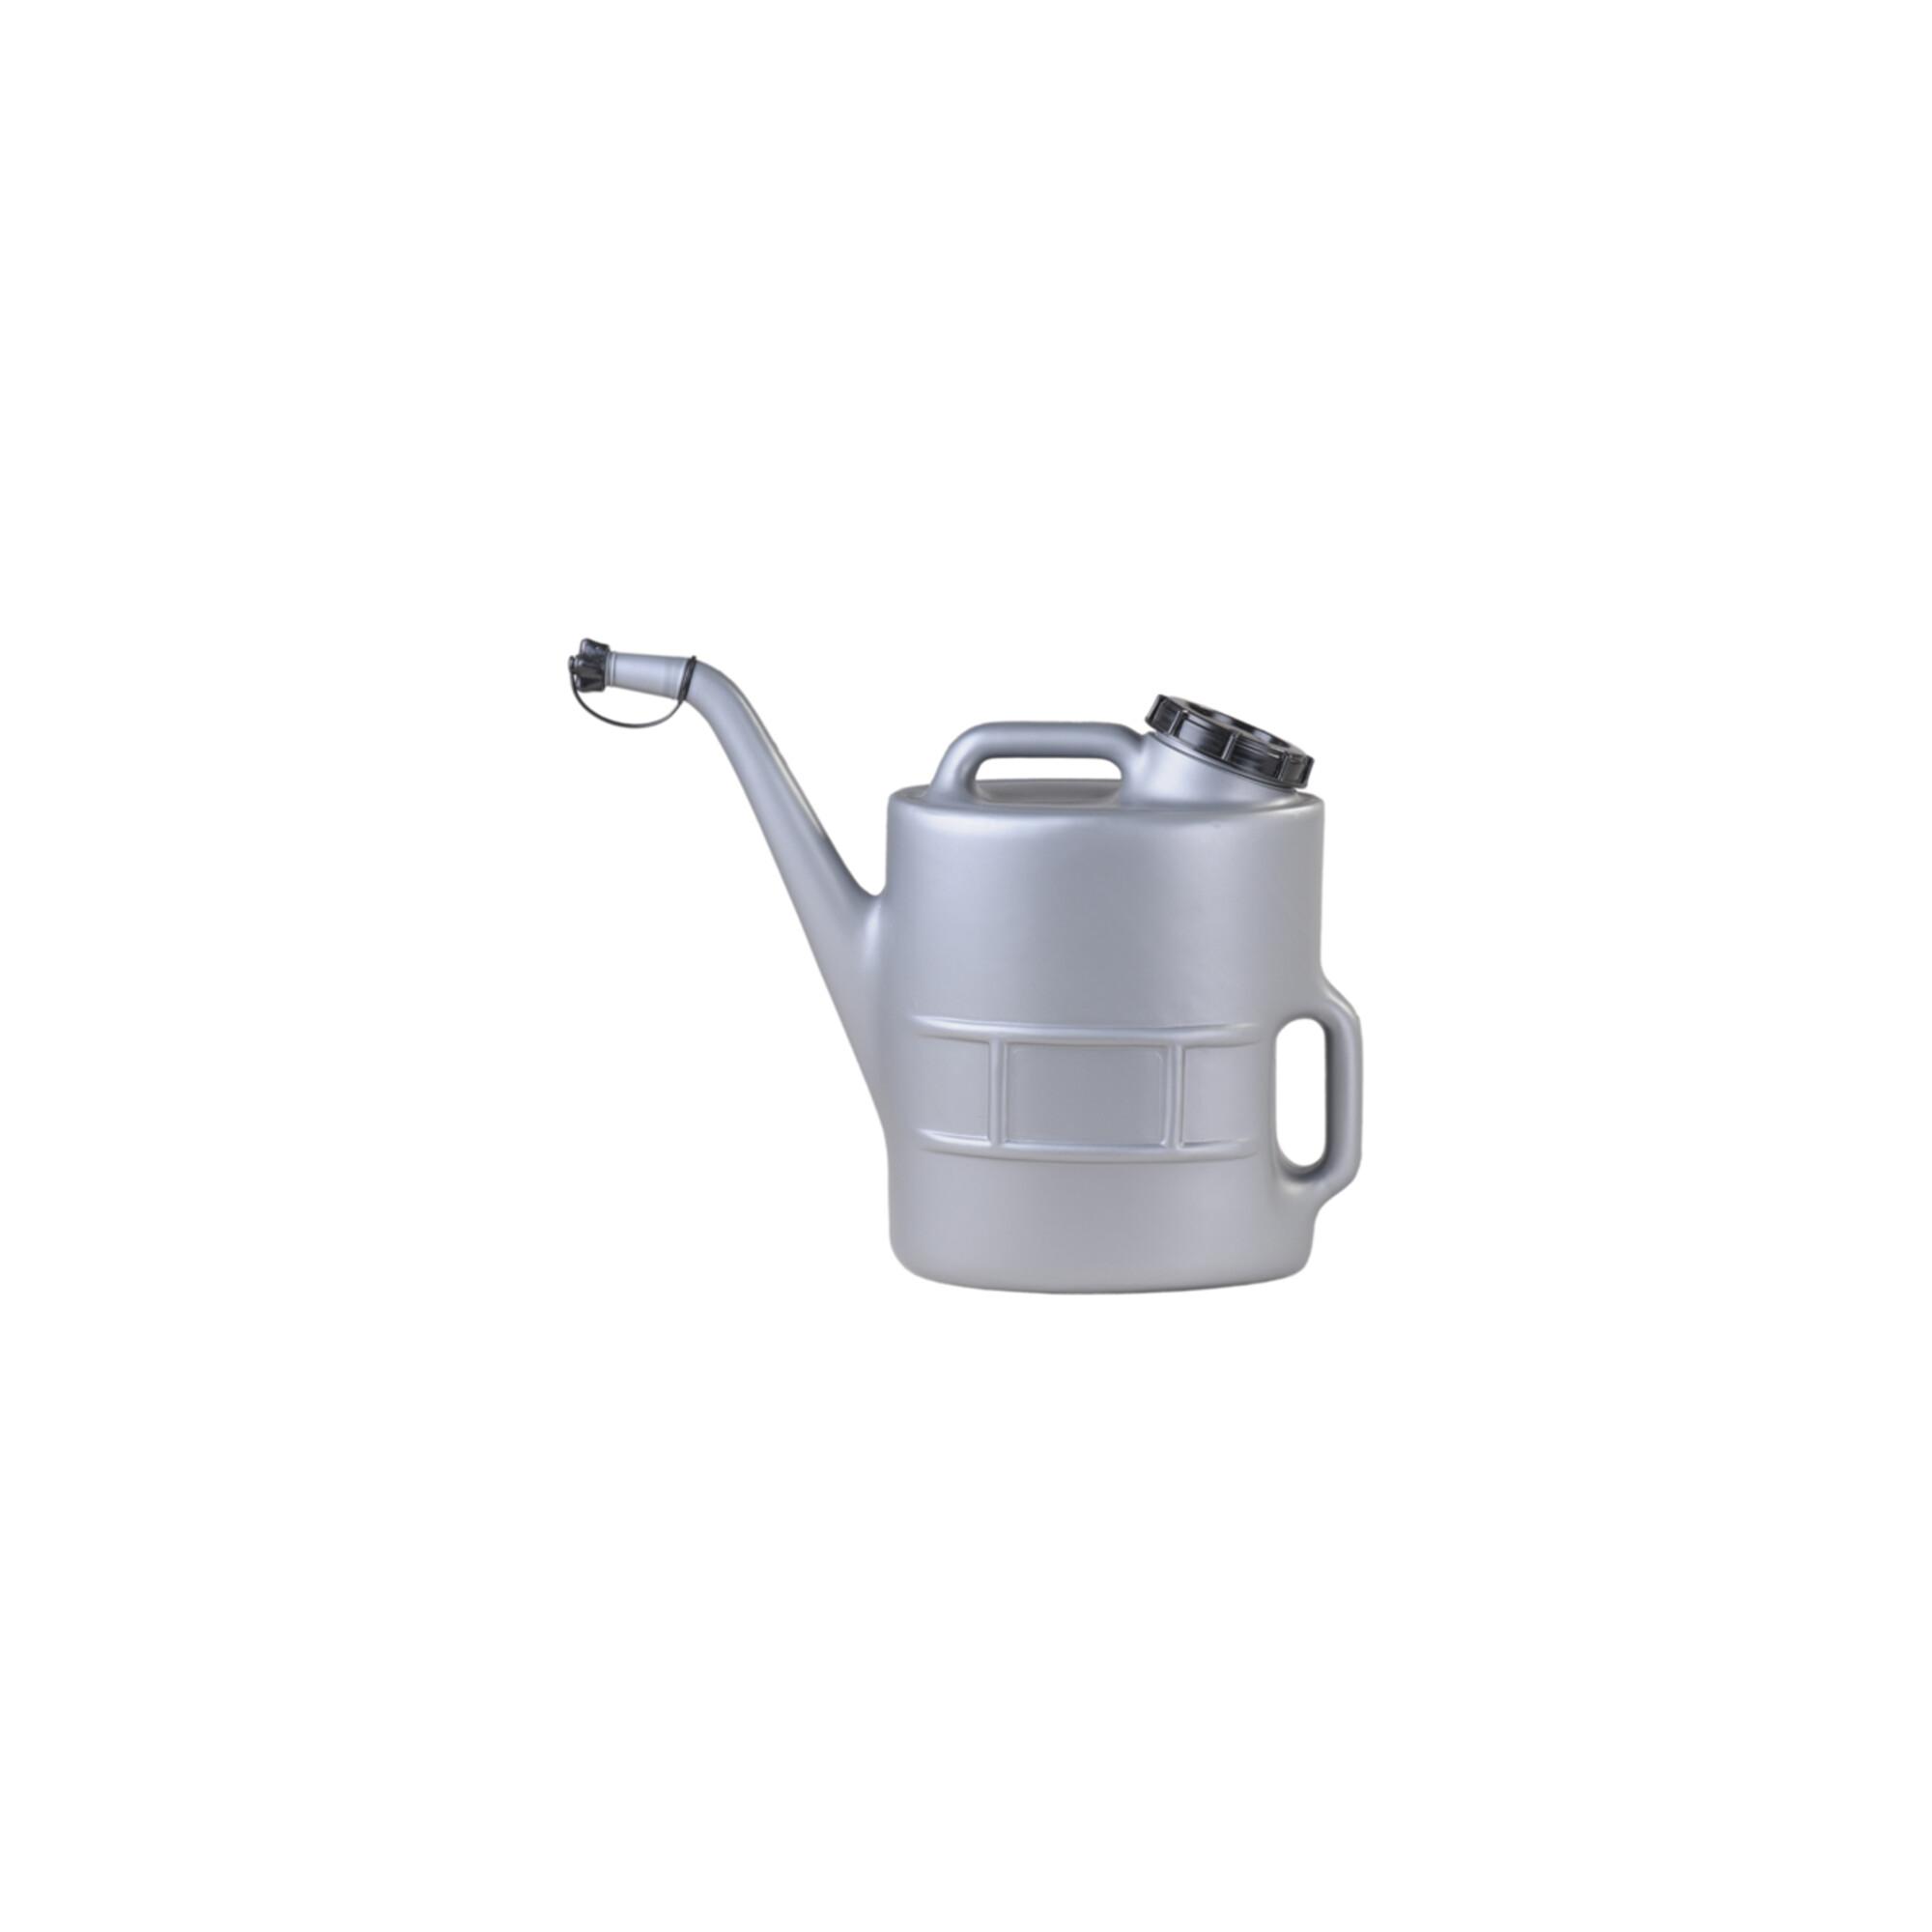
Hünersdorff Ölkanne 13 L mit Siebeinsatz und Schraubverschluss, silbergrau aus Kunststoff für die Aufbewahrung oder den Transport von Ölen oder Flüssigkeiten - 821200)Einleitung Ölkanne mit Siebeinsatz und Schraubverschluss Eigenschaften • Polyethylen (HD-PE), aus bruchsicherem Polyethylenn• Beständig gegen Säuren, Laugen und weitere Chemikalienn• Große, verschließbare Einfüllöffnung (erleichtert die Reinigung)n• Edelstahl-Siebeinsatz, feinmaschig, auswechselbarn• Schraubverschluss schützt den Inhalt vor Verschmutzungenn• Kleine Verschraubung Ø 24 mm, große Verschraubung Ø 96 mm.n• Hinweis: Kanne darf befüllt nur stehend gelagert werden (821200)29,99 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.